শাখা-উপশাখা নয়, মুঠোফোনের পর্দাই হবে দেশের ব্যাংকের নতুন ঠিকানা। প্রযুক্তিনির্ভর ব্যাংকিং সেবার এই নতুন বাস্তবতায় প্রবেশের পথে আরও এক ধাপ এগোল বাংলাদেশ। কয়েক বছর ধরে আবেদন, যাচাই-বাছাই ও নীতিমালা পরিবর্তনের পর পাঁচটি প্রস্তাবিত ডিজিটাল ব্যাংককে লেটার অব ইনটেন্ট (এলওআই) দেওয়ার সিদ্ধান্ত নিয়েছে বাংলাদেশ ব্যাংক। বড় মোবাইল আর্থিক সেবাদাতা, টেলিযোগাযোগ ও শিল্পগোষ্ঠীর সম্পৃক্ততায় এসব ব্যাংক চালু হলে প্রচলিত ব্যাংকিংয়ের পাশাপাশি আর্থিক সেবার বাজারে তৈরি হবে নতুন এক প্রতিযোগিতামূলক পরিসর। তবে প্রযুক্তির হাত ধরে ব্যাংকিং সেবা আরও সহজ ও বিস্তৃত হওয়ার সম্ভাবনার পাশাপাশি সাইবার নিরাপত্তা, গ্রাহকের তথ্য সুরক্ষা, ঝুঁকি ব্যবস্থাপনা ও সুশাসন নিশ্চিত করাই হবে নতুন এই ব্যাংকগুলোর বড় পরীক্ষা। বৃহস্পতিবার বাংলাদেশ ব্যাংকের পরিচালনা পর্ষদের সভায় কড়ি ডিজিটাল ব্যাংক, ডিকে ডিজিটাল ব্যাংক, বিকাশ ডিজিটাল ব্যাংক, বুস্ট ডিজিটাল ব্যাংক ও নোভা ডিজিটাল ব্যাংককে এলওআই দেওয়ার সিদ্ধান্ত হয়। বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান এ তথ্য নিশ্চিত করেছেন।
অবশ্য এলওআই পাওয়া মানেই ব্যাংক পরিচালনার চূড়ান্ত অনুমতি নয়। এখন নির্ধারিত শর্ত পূরণ করে প্রয়োজনীয় নথিপত্র জমা দেওয়ার পর বাংলাদেশ ব্যাংকের যাচাই-বাছাই শেষে চূড়ান্ত লাইসেন্স পাওয়ার সুযোগ তৈরি হবে। ফলে পাঁচ প্রতিষ্ঠানের সামনে এখন মূলধন, প্রযুক্তি, সাইবার নিরাপত্তা, ঝুঁকি ব্যবস্থাপনা ও অন্যান্য নিয়ন্ত্রক শর্ত পূরণের পরীক্ষা।
পাঁচ প্রতিষ্ঠানের পেছনে কারা : এবারের পাঁচ উদ্যোক্তার মধ্যে রয়েছে দেশের বড় মোবাইল আর্থিক সেবা, টেলিযোগাযোগ ও শিল্প খাতের প্রতিষ্ঠান। ডিকে ডিজিটাল ব্যাংকের সঙ্গে ভুটানের ডিকে ব্যাংকের সম্পৃক্ততা রয়েছে। বিকাশ ডিজিটাল ব্যাংকের উদ্যোক্তা দেশের শীর্ষস্থানীয় মোবাইল আর্থিক সেবাদাতা বিকাশ। বুস্ট ডিজিটাল ব্যাংকের সঙ্গে রয়েছে রবি আজিয়াটা আর নোভা ডিজিটাল ব্যাংকের উদ্যোক্তা কাঠামোয় রয়েছে বাংলালিংকের মূল প্রতিষ্ঠান ভিওন ও স্কয়ার গ্রুপ। কড়ি ডিজিটাল ব্যাংকের উদ্যোক্তা হিসেবে হাবিবুল্লাহ এন করিমের নাম এসেছে। অর্থাৎ নতুন ডিজিটাল ব্যাংকগুলোর পেছনে ব্যাংকিংয়ের পাশাপাশি মোবাইল আর্থিক সেবা, টেলিযোগাযোগ, প্রযুক্তি ও বড় শিল্পগোষ্ঠীর অভিজ্ঞতা যুক্ত হচ্ছে। ফলে দেশের আর্থিক সেবা খাতে প্রযুক্তিনির্ভর নতুন ব্যবসায়িক মডেলের প্রতিযোগিতা তৈরি হওয়ার সম্ভাবনা দেখা দিয়েছে।
৫২ আবেদন দিয়ে শুরু ডিজিটাল ব্যাংকিংয়ের যাত্রা : ডিজিটাল ব্যাংক প্রতিষ্ঠার উদ্যোগ শুরু হয় ২০২৩ সালে। সে সময় ৫২টি প্রতিষ্ঠান ও জোট ডিজিটাল ব্যাংকের লাইসেন্স পেতে আবেদন করে। ওই দফায় কড়ি ও নগদ ডিজিটাল ব্যাংককে এলওআই দেওয়া হয়েছিল। পরে শর্ত পূরণের ব্যর্থতায় কড়ির অনুমোদন স্থগিত হয়ে যায়। ফলে প্রতিষ্ঠানটিকে ফের নতুন শর্তে এলওআই দেওয়া হয়। তবে চূড়ান্ত অনুমোদনের পথে রয়েছে নগদ ডিজিটাল ব্যাংকিং।
পরবর্তী সময়ে ডিজিটাল ব্যাংকের নীতিমালায় পরিবর্তন আনা হয়। ২০২৫ সালে নতুন করে আবেদন গ্রহণ করা হলে ১২টি প্রতিষ্ঠান লাইসেন্সের জন্য আবেদন করে। এসব আবেদনের মধ্যে ছিল মোবাইল আর্থিক সেবাদাতা, মোবাইল অপারেটর, শিল্পগোষ্ঠী ও অন্যান্য প্রতিষ্ঠানের উদ্যোগ।
আগের দফার অভিজ্ঞতা এবং নতুন নীতিমালার আলোকে এবার পাঁচটি প্রতিষ্ঠানকে এলওআই দেওয়ার সিদ্ধান্ত হলো।
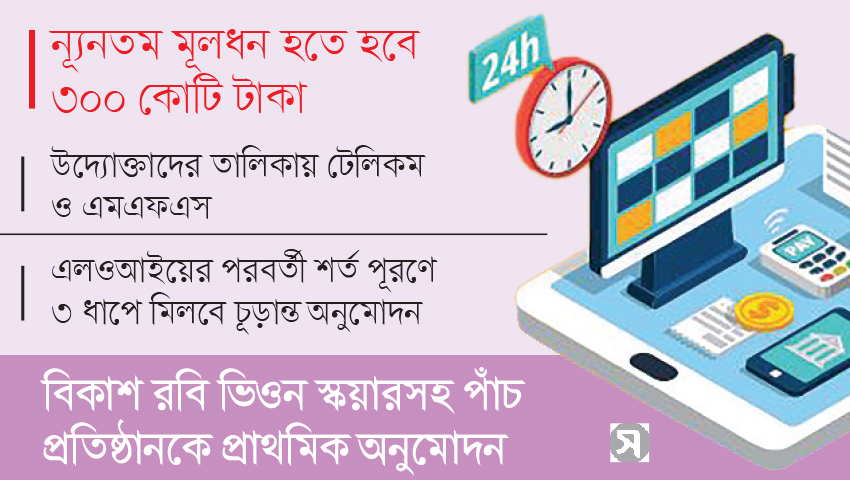
ন্যূনতম মূলধন ৩০০ কোটি টাকা : ডিজিটাল ব্যাংকের ক্ষেত্রে নিয়ন্ত্রক সংস্থা মূলধনের শর্তও কঠোর করেছে। সংশোধিত নির্দেশনা অনুযায়ী একটি ডিজিটাল ব্যাংকের ন্যূনতম পরিশোধিত মূলধন ৩০০ কোটি টাকা। আগের নীতিমালায় এ সীমা ছিল ১২৫ কোটি টাকা। মূলধনের পরিমাণ বাড়ানোর ফলে ডিজিটাল ব্যাংক প্রতিষ্ঠায় উদ্যোক্তাদের আর্থিক সক্ষমতার বিষয়টি আরও গুরুত্বপূর্ণ হয়ে উঠেছে। একই সঙ্গে উদ্যোক্তা ও পরিচালকদের ‘ফিট অ্যান্ড প্রপার’ হওয়ার শর্তও প্রযোজ্য হবে। অর্থাৎ শুধু প্রযুক্তি বা বড় ব্র্যান্ড থাকলেই ডিজিটাল ব্যাংক পরিচালনার সুযোগ মিলবে না। ব্যাংকিং ব্যবসার জন্য প্রয়োজনীয় মূলধন, সুশাসন ও ঝুঁকি ব্যবস্থাপনার সক্ষমতাও নিশ্চিত করতে হবে।
শাখা থাকবে না, ব্যাংক থাকবে হাতের মুঠোয় : ডিজিটাল ব্যাংকের সবচেয়ে বড় পার্থক্য হবে এর কার্যক্রম পরিচালনার ধরনে। প্রচলিত ব্যাংকের মতো শাখা, উপশাখা কিংবা কাউন্টারনির্ভর সেবা দেওয়ার পরিবর্তে ওয়েবসাইট, মোবাইল অ্যাপ ও অন্যান্য ডিজিটাল প্ল্যাটফর্মের মাধ্যমে গ্রাহকের সঙ্গে ব্যাংকের সম্পর্ক তৈরি হবে।
অ্যাকাউন্ট খোলা, টাকা স্থানান্তর, আমানত, ঋণ, বিল পরিশোধসহ বিভিন্ন সেবা প্রযুক্তিনির্ভর হওয়ার কথা। এর ফলে ব্যাংকের শাখা স্থাপন ও পরিচালনার খরচ কমতে পারে। একই সঙ্গে গ্রাহকের কাছে দ্রুত সেবা পৌঁছে দেওয়ার সুযোগ তৈরি হবে।
নজর থাকবে ঋণ বিতরণে : ডিজিটাল ব্যাংক প্রতিষ্ঠার অন্যতম উদ্দেশ্য আর্থিক অন্তর্ভুক্তি বাড়ানো। বিশেষ করে প্রচলিত ব্যাংকিংয়ের বাইরে থাকা জনগোষ্ঠী, ক্ষুদ্র উদ্যোক্তা ও ছোট ব্যবসায়ীদের ব্যাংকিং সেবার আওতায় আনার সুযোগ তৈরি হতে পারে। প্রযুক্তির মাধ্যমে গ্রাহকের লেনদেনের তথ্য বিশ্লেষণ করে ঋণযোগ্যতা নির্ধারণ করা গেলে প্রচলিত ব্যাংকের বাইরে থাকা অনেক গ্রাহকও ঋণের সুযোগ পেতে পারেন। তবে এ ক্ষেত্রে তথ্যের যথার্থতা ও গ্রাহকের গোপনীয়তা রক্ষা গুরুত্বপূর্ণ হয়ে উঠবে।
আর্থিক অন্তর্ভুক্তির বড় পরীক্ষা : বাংলাদেশ ব্যাংকের অন্যতম লক্ষ্য— ব্যাংকিং সুবিধার বাইরে থাকা জনগোষ্ঠীর কাছে সেবা পৌঁছে দেওয়া। বিশেষ করে যাদের জন্য ব্যাংকের শাখায় যাওয়া ব্যয়বহুল বা সময়সাপেক্ষ, তাদের মোবাইলভিত্তিক ব্যাংকিং সেবার আওতায় আনা ডিজিটাল ব্যাংকের বড় সম্ভাবনা।
ক্ষুদ্র উদ্যোক্তা, অনানুষ্ঠানিক খাতের ব্যবসায়ী, তরুণ উদ্যোক্তা ও প্রত্যন্ত অঞ্চলের গ্রাহকদের জন্য ডিজিটাল ব্যাংকিং নতুন সুযোগ তৈরি করতে পারে। কৃত্রিম বুদ্ধিমত্তা ও ডেটাভিত্তিক ক্রেডিট স্কোরিং ব্যবহার করে ঋণগ্রহীতার সক্ষমতা যাচাইয়ের পরিকল্পনাও আগে ডিজিটাল ব্যাংক উদ্যোগের সঙ্গে যুক্ত করা হয়েছিল।
তবে এখানেই রয়েছে বড় চ্যালেঞ্জ। ডিজিটাল ব্যাংকের ব্যবসা মূলত প্রযুক্তি, তথ্য ও অ্যালগরিদমনির্ভর হওয়ায় সাইবার জালিয়াতি, গ্রাহকের তথ্যের নিরাপত্তা, পরিচয় যাচাই, ডিজিটাল প্রতারণা এবং প্রযুক্তিগত বিপর্যয় সামলানোর সক্ষমতা অত্যন্ত গুরুত্বপূর্ণ হয়ে উঠবে।
সবচেয়ে বড় ঝুঁকি সাইবার নিরাপত্তা : ডিজিটাল ব্যাংকের সম্ভাবনার পাশাপাশি ঝুঁকিও কম নয়। ব্যাংকের প্রায় পুরো কার্যক্রম প্রযুক্তিনির্ভর হওয়ায় সাইবার হামলা, গ্রাহকের তথ্য চুরি, পরিচয় জালিয়াতি, অ্যাকাউন্ট দখল ও ডিজিটাল প্রতারণা ঠেকানো বড় চ্যালেঞ্জ হবে।
একটি প্রচলিত ব্যাংকের শাখায় গ্রাহক সরাসরি কর্মকর্তার সঙ্গে যোগাযোগ করতে পারেন। ডিজিটাল ব্যাংকে সেই সম্পর্ক অনেকটাই প্রযুক্তিনির্ভর হবে। ফলে প্রযুক্তিগত ত্রুটি বা সাইবার নিরাপত্তার দুর্বলতা গ্রাহকের আস্থায় বড় প্রভাব ফেলতে পারে।
এ কারণে শুধু দ্রুত অ্যাপ চালু করাই নয়, নিরাপদ প্রযুক্তি অবকাঠামো, শক্তিশালী পরিচয় যাচাই, তথ্য সুরক্ষা এবং কার্যকর অভিযোগ নিষ্পত্তি ব্যবস্থা গড়ে তোলাই হবে নতুন ব্যাংকগুলোর অন্যতম প্রধান পরীক্ষা।
এলওআইয়ের পর আরও পরীক্ষা : পাঁচ প্রতিষ্ঠানের এখন সবচেয়ে গুরুত্বপূর্ণ কাজ এলওআইয়ের শর্ত পূরণ করা। প্রয়োজনীয় নথি ও আবেদন জমার পর কেন্দ্রীয় ব্যাংক সেগুলো যাচাই করবে। শর্ত পূরণ হলে মিলবে চূড়ান্ত ব্যাংকিং লাইসেন্স। খাত-সংশ্লিষ্টদের মতে, ডিজিটাল ব্যাংকের অনুমোদন হবে তিন ধাপে— এলওআই, প্রাথমিক অনুমোদন ও চূড়ান্ত অনুমোদন। ফলে পাঁচ এলওআইকে ডিজিটাল ব্যাংকের আনুষ্ঠানিক যাত্রার সূচনা বলা গেলেও পূর্ণাঙ্গ কার্যক্রম শুরুর আগে আরও কয়েকটি নিয়ন্ত্রক ধাপ পেরোতে হবে।
এ বিষয়ে বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র আরিফ হোসেন খান সময়ের আলোকে বলেন, ‘প্রতিটি প্রতিষ্ঠানকে আবেদনকালে শর্ত দেওয়া হয়েছে। সেখানে সাইবার সিকিউরিটিসহ অন্য বিষয়গুলো তারা কীভাবে পরিচালনা করবে তার উল্লেখ রয়েছে। এখন প্রতিষ্ঠানগুলো শর্তপূরণ করে বাংলাদেশ ব্যাংককে জানাতে তারা প্রস্তুত। এরপর আমরা সেটা ভেরিফিকেশন করে যদি সবকিছু ঠিক পাই তা হলে চূড়ান্ত অনুমোদন দেওয়া হবে।’
দেশে মোবাইল আর্থিক সেবা ইতিমধ্যে বিস্তৃত। এর সঙ্গে পূর্ণাঙ্গ ডিজিটাল ব্যাংকিং যুক্ত হলে আর্থিক সেবায় নতুন প্রতিযোগিতা তৈরি হতে পারে। তবে সাফল্য নির্ভর করবে লাইসেন্সের শর্ত পূরণ, নিরাপদ প্রযুক্তি অবকাঠামো এবং প্রচলিত ব্যাংকিংয়ের বাইরে থাকা মানুষকে আনুষ্ঠানিক আর্থিক ব্যবস্থায় যুক্ত করার সক্ষমতার ওপর।
সময়ের আলো/প্রিন্ট/আতা