দেশের ব্যাংকিং খাতে সুশাসন, স্বচ্ছতা ও জবাবদিহিতার চরম অবনতি হয়েছে। নিজেদের স্বার্থ উদ্ধারের জন্য গোষ্ঠীগত দুঃশাসন তৈরি হয়েছে এ খাতে। এ প্রবণতা আমানতকারীদের আস্থা উঠিয়ে নিচ্ছে।
অন্যদিকে ব্যাংক খাতে বেড়েছে অনাদায়ী ও মন্দ ঋণ। ২০১২ সালের জুন থেকে ২০২৩ সালের ডিসেম্বর পর্যন্ত দেশে খেলাপি ঋণ ৪২ হাজার ৭১৫ কোটি থেকে বৃদ্ধি পেয়ে ১ লাখ ৪৫ হাজার ৬৩৩ কোটি টাকায় দাঁড়িয়েছে। এর সঙ্গে পুনঃতফসিল ঋণসহ খারাপ ঋণ যোগ করা হলে তার পরিমাণ ৩ লাখ ৭৭ হাজার ৯২২ কোটি টাকা দাঁড়াবে। এ ছাড়া অর্থঋণ আদালতে ৭২ হাজার ৫৪৩টি মামলার বিপরীতে অনাদায়ী আছে ১ লাখ ৭৮ হাজার ২৮৭ কোটি টাকার ঋণ। সেগুলো যোগ করলে মোট অনাদায়ী ও মন্দ ঋণের পরিমাণ দাঁড়াবে ৫ লাখ ৫৬ হাজার ২০৯ কোটি টাকা।
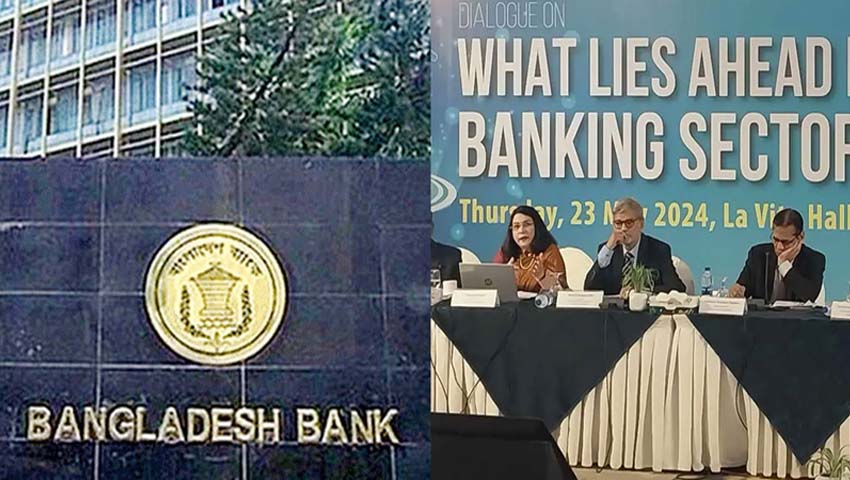
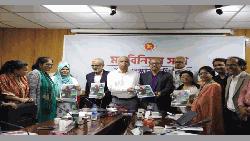
বৃহস্পতিবার রাজধানীর একটি হোটেলে অনুষ্ঠিত হয় ‘বাংলাদেশের ব্যাংকিং খাতের সামনে কী অপেক্ষা করছে’ শীর্ষক সেমিনার। এতে মূল প্রবন্ধে সেন্টার ফর পলিসি ডায়ালগের (সিপিডি) নির্বাহী পরিচালক ফাহমিদা খাতুন এসব তথ্য তুলে ধরেন।
সিপিডির সম্মানীয় ফেলো ড. মুস্তাফিজুর রহমানের সঞ্চালনায় অনুষ্ঠানে উপস্থিত ছিলেন সাবেক পরিকল্পনামন্ত্রী এমএ মান্নান, সাবেক গভর্নর ড. সালেহউদ্দিন আহমেদ, এবিবির সাবেক চেয়ারম্যান নুরুল আমীন, সংসদ সদস্য ব্যারিস্টার আনিসুল ইসলাম মাহমুদ ও সিনিয়র সাংবাদিক সৈয়দ ইশতিয়াক রেজা।
ফাহমিদা খাতুন বলেন, দেশের অর্থনীতির আকার বড় হচ্ছে। এই আকারকে এগিয়ে নিয়ে যাওয়ার জন্য বিনিয়োগ প্রয়োজন। বিনিয়োগ ও সাধারণ মানুষের লেনদেনের জন্য আর্থিক খাতের ভূমিকা খুবই গুরুত্বপূর্ণ। অনেক চড়াই-উৎরাই পেরিয়ে ব্যাংকিং খাতের প্রসার ঘটেছে। আমরা শুধু ব্যাংকিং খাত নিয়ে আলোচনা করি, নন-ব্যাংকিং খাতেরও সমস্যা কম নয়। ব্যাংকিং খাতের স্বাস্থ্যের অন্যতম মূল নিয়ামক হচ্ছে খেলাপি ঋণ। সেটার পরিমাণ ক্রমান্বয়ে বেড়ে যাচ্ছে। এ খাতে সুশাসন, জবাবদিহিতা ও স্বচ্ছতার অনেকখানি ক্ষরণ ঘটেছে। সেই ক্ষরণের কারণে ব্যাংকিং খাত এখনও ঘুরে দাঁড়াতে পারছে না।
তিনি বলেন, দেশে ব্যাংকিং পারফরমেন্স বিষয়টি বিদেশিরা পর্যবেক্ষণ করে থাকে। তারা সময় সময় এ বিষয়ে র্যাটিং করে থাকে। সর্বশেষ বি-১ র্যাটিং থেকে বিদেশিরা তাদের আউটলুক র্যাটিং আরও কমিয়ে দিয়েছে। ব্যাংক বাই ব্যাংক হিসাব করে দেখা গেছে ২০১২ সালের জুন থেকে ২০২৩ সালের ডিসেম্বর পর্যন্ত খেলাপি ঋণ ৪২ হাজার ৭১৫ কোটি থেকে বেড়ে ১ লাখ ৪৫ হাজার ৬৩৩ কোটি টাকা হয়েছে। এর বাইরেও অনেক ধরনের দুর্বল বিষয় রয়েছে।
২০২২ সালে বাংলাদেশ ব্যাংক থেকে পাওয়া প্রতিবেদন অনুসারে পুনঃতফসিল ঋণসহ খারাপ ঋণ যদি যোগ করা হয় তার পরিমাণ দাঁড়ায় ৩ লাখ ৭৭ হাজার ৯২২ কোটি টাকা। যা অনেক বড় অঙ্ক। এ ছাড়া আরও খারাপ ঋণ রয়েছে। বর্তমানে অর্থঋণ আদালতে ৭২ হাজার ৫৪৩টি মামলা বিচারাধীন। যেখানে অনাদায়ী ঋণের পরিমাণ ১ লাখ ৭৮ হাজার ২৮৭ কোটি টাকা। মোট অনাদায়ী ঋণের পরিমাণ যোগ করলে দাঁড়ায় ৫ লাখ ৫৬ হাজার ২০৯ কোটি টাকা। খেলাপি ঋণের পরিমাণ রাষ্ট্রীয় ব্যাংকের পাশাপাশি বেসরকারি ব্যাংকেও বাড়ছে। খেলাপি ঋণ আদায়ে যে আইনি কাঠামো দরকার, সেটা বাংলাদেশে নেই। ঋণ খেলাপের মামলাগুলো সহজে নিষ্পত্তি হচ্ছে না, যথেষ্ট বিচারক নেই সেখানে।
ব্যাংকের সুশাসন প্রসঙ্গে সিপিডির নির্বাহী পরিচালক বলেন, ব্যাংকের নিয়ন্ত্রক সংস্থা বাংলাদেশ ব্যাংকের স্বাধীনতা ক্রমান্বয়ে দুর্বল হচ্ছে। স্বাধীনভাবে সিদ্ধান্ত নেওয়ার বিষয়টি আমরা দেখতে পারছি না। বাংলাদেশে ব্যাংকের বাইরেও অর্থ মন্ত্রণালয়ে ব্যাংকিং ডিভিশনের নিয়ন্ত্রকের ভূমিকা দেখতে পাচ্ছি। অথচ কেন্দ্রীয় ব্যাংকের স্বাধীনভাবে কাজ করার কথা, সেটা তারা পারছে না।
তিনি আরও বলেন, ব্যাংকগুলোর সব তথ্য জনসম্মুখে প্রকাশ পাচ্ছে না। যারা প্রকাশ করে না, তারা লক্ষ্য পূরণ করতে পারে না। যতটুকু প্রকাশিত হয়, তা নিয়ে যথেষ্ট সন্দেহ থেকে যাচ্ছে। আরেকটি বিষয় হচ্ছে তথ্যের দরজা ক্রমান্বয়ে বন্ধ হয়ে যাওয়া। আমরা তথ্যের জন্য মিডিয়ার ওপরে নির্ভর করতাম, সেটাও বন্ধ হয়ে যাচ্ছে। তথ্যের অভাবের কারণে ভুল নীতি গৃহীত হওয়ার আশঙ্কা থেকে যাচ্ছে।
সিপিডির সম্মানীয় ফেলো প্রফেসর মোস্তাফিজুর রহমান তার বক্তব্যে বলেন, ব্যাংকিং খাতকে এই অবস্থা থেকে যদি টেনে তুলতে হয়, তা হলে সর্বোচ্চ পর্যায় থেকে রাজনৈতিক সিদ্ধান্ত নিতে হবে এবং স্বচ্ছতা ও জবাবদিহিতা নিশ্চিত করতে হবে। কারণ বিগত দিনে আমরা দেখেছি লাভের ব্যক্তিকরণ এবং ক্ষতির রাষ্ট্রীয়করণ করা হয়েছে।
দুর্বল ও সবল ব্যাংক একীভূতকরণ প্রসঙ্গে সিপিডি বলছে, সরকারি ব্যাংকগুলো পুনরুদ্ধারের জন্য সরকার থেকে বহুবার অর্থ দেওয়া হয়েছে। বিশেষ করে রাষ্ট্রীয় মালিকানাধীন ব্যাংকে বারবার দেওয়া হচ্ছে।
বেসরকারি ব্যাংক পদ্মা ব্যাংককে টেনে তোলার চেষ্টা করা হয়েছে, কিন্তু সেটা রক্ষা হয়নি। এরূপ অবস্থায় সরকারি প্রতিষ্ঠান দিয়ে পুনরুদ্ধারের চেষ্টা করার উদ্যোগ নেওয়া হয়েছে। এই প্রক্রিয়া এগিয়ে যদি নিতেই হয়, তা হলে পৃথিবীর স্বনামধন্য অ্যাসেসমেন্ট কোম্পানিকে প্রতিযোগিতার ভিত্তিতে নিয়ে আসুন। যদিও বাংলাদেশের ব্যাংকিং স্বাস্থ্য বিবেচনায় নিলে তারা আগ্রহী হবে কি না, সেটা বড় প্রশ্ন। আর মার্জ করার বিষয়ে যে উদ্যোগ নেওয়া হয়েছে, সেটা যাচাই-বাছাই করা হয়েছে কি না দেখা দরকার। সবার আগে দুর্বল ব্যাংকের স্বাস্থ্য অডিটের মাধ্যমে খতিয়ে দেখা দরকার, সেটা আসলে কতখানি খারাপ। তারপর ভালো ব্যাংকগুলো সিদ্ধান্ত নেবে-ওই ব্যাংক কিনবে কি না।
বাংলাদেশ ব্যাংকের সাবেক গভর্নর ড. সালেহউদ্দিন আহমেদ বলেন, সুদহার, ডলারের দর অনেক আগেই বাড়ানো দরকার ছিল। তা না করায় মানুষের ওপর চাপ বাড়ছে। শুধু সংকোচনমূলক মুদ্রানীতি, ডলারের দর বাড়িয়ে কিংবা সুদহার বাড়িয়ে প্রবৃদ্ধি হবে না।
তিনি বলেন, বাংলাদেশ ব্যাংক এখন নিজেরা সিদ্ধান্ত নিতে পারে না। সিদ্ধান্তের জন্য ব্যবসায়ী ও রাজনীতিবিদদের ডাকে। সকালে সিদ্ধান্ত নেয়, বিকালে পরিবর্তন করে। অর্থাৎ বাংলাদেশ ব্যাংক একটি সমবায় সমিতিতে পরিণত হয়েছে।
ড. সালেহউদ্দিন বলেন, বাংলাদেশ ব্যাংক নিজেরা সিদ্ধান্ত নিতে পারছে না বলেই ঘন ঘন সিদ্ধান্ত পরিবর্তন করছে। আমরাও চালিয়েছি, এত সিদ্ধান্ত পরিবর্তন করিনি, এত সার্কুলার দিইনি। এখন কেউ খেলাপি হলে তার একটি প্রতিষ্ঠান ঋণ পাবে না, তবে অন্যগুলো পাবে-এটা কী, আমার বুঝে আসে না। রিজার্ভ থেকে ১২ বিলিয়ন ডলার খরচ করে ফেলে এখন মাথায় হাত। আমাদের পলিসিটা আগে ঠিক করতে হবে, কঠোর সিদ্ধান্ত নিতে হবে।
ব্যাংকে টাকা রেখে মানুষ মুনাফা পাচ্ছে না
অন্যদিকে সেমিনারে জানানো হয়, দেশে গত দুই বছরে মূল্যস্ফীতির হার যেভাবে বেড়েছে, সে তুলনায় ব্যাংকে রাখা আমানতের সুদহার বাড়েনি। পরিণামে ব্যাংকে টাকা রেখে মানুষ মুনাফা তো পাচ্ছেই না, উল্টো ক্ষতি হচ্ছে তাদের।
সিপিডি বলছে, ২০২০ সালের মার্চ মাসের পর থেকে ব্যাংকে টাকা রেখে ক্ষতির সম্মুখীন হচ্ছে মানুষ। অর্থাৎ প্রায় চার বছর ধরে ব্যাংকে আমানত রেখে মানুষ ক্ষতির সম্মুখীন হচ্ছে। ব্যাংকে আমানত রেখে সর্বশেষ মুনাফা পাওয়া গেছে ওই বছরের ফেব্রুয়ারি মাসে। পরের মাস মার্চে আমানতের প্রকৃত সুদহার ছিল শূন্য।
সিপিডির হিসাব মতে, ২০২০ সালের ফেব্রুয়ারি মাসে ব্যাংক আমানতের প্রকৃত সুদহার ছিল শূন্য দশমিক ১ শতাংশ। মার্চে তা শূন্যের কোটায় নামার পর ২০২৪ সালের ফেব্রুয়ারি মাস পর্যন্ত প্রকৃত সুদহার ঋণাত্মক। ২০২২ সালের আগস্ট ও ২০২৩ সালের মে মাসে তা সর্বোচ্চ মাইনাস ৫ দশমিক ৫ শতাংশ পর্যন্ত নেমেছিল। এরপর মূল্যস্ফীতির হারের সঙ্গে তা সবসময় ওঠানামা করেছে। সর্বশেষ ২০২৪ সালের ফেব্রুয়ারি মাসে আমানতের সুদহার ছিল মাইনাস ৪ দশমিক ৭ শতাংশ।
সুদহার ৬-৯ করার পর ঋণের সুদহারের পাশাপাশি আমানতের সুদহারও কমে গিয়েছিল। কিন্তু মূল্যস্ফীতির হার বেড়ে যাওয়ার পরিপ্রেক্ষিতে ২০২১ সালের ৮ আগস্ট মূল্যস্ফীতির সঙ্গে সমন্বয় করে মেয়াদি আমানতের সুদহার নির্ধারণ করে বাংলাদেশ ব্যাংক। তখন বলা হয়, আমানতের সুদহার মূল্যস্ফীতির চেয়ে কম হবে না। কিন্তু অনেক ব্যাংকই তা দিতে পারেনি। এরপর ঋণের সুদহারের সীমা তুলে নেওয়া হয় এবং তার প্রতিক্রিয়ায় ২০২৩ সালের ডিসেম্বর মাসে আমানতের সুদহারের সীমাও তুলে নেওয়া হয়। এরপর ব্যাংকগুলো আমানতের সুদহারও বাড়িয়েছে। এখন আবার অনেক ব্যাংক আমানত সংগ্রহ করতে সুদহার বাড়িয়েছে। কিন্তু সিপিডির এই গবেষণায় দেখা যাচ্ছে-প্রায় চার বছর ধরে মানুষ ব্যাংকে টাকা রেখে ক্ষতির মুখে পড়ছে।
সময়ের আলো/আরএস/