 গ্রাফিক : সময়ের আলো
রাজধানীর অভিজাত এলাকা গুলশানে দেশের প্রথম সারির একটি বেসরকারি ব্যাংক। প্রবেশ করতেই ভেতরে শীতাতপ নিয়ন্ত্রিত ঝকঝকে পরিবেশ। কিন্তু ব্যাংকেরই এক শীর্ষ কর্মকর্তার দীর্ঘশ্বাস মন্তব্য, ‘আমরা এখন ব্যাংকিং করছি না, করছি ‘উইন্ডো ড্রেসিং’। খাতা-কলমে সুন্দর দেখানোর প্রতিযোগিতা। যে ঋণ কোনোদিন আদায় হবে না, তাকে বারবার পুনঃতফসিল (রি-শিডিউলিং) করে নিয়মিত দেখাচ্ছি। বাংলাদেশ ব্যাংকের নীতিমালার ছাড় আমাদের এই আত্মঘাতী পথে হাঁটতে বাধ্য করছে। আমরা আসলে ভেতরে ভেতরে ফাঁপা হয়ে গেছি।’
এমন চিত্র কেবল ওই ব্যাংকেরই নয়- দেশের পুরো ব্যাংকিং খাতের বর্তমান বাস্তবতার এক নগ্ন রূপ এটি। কেন্দ্রীয় ব্যাংকের সদ্য প্রকাশিত ‘ফাইন্যান্সিয়াল স্ট্যাবিলিটি রিপোর্ট ২০২৫’ এবং সংশ্লিষ্ট খাতের সবশেষ পরিসংখ্যান বিশ্লেষণ করে দেখা গেছে, ঋণখেলাপিদের ঢালাওভাবে দেওয়া পুনঃতফসিলের বিশেষ সুযোগ এখন ব্যাংক খাতের জন্য ‘লাইফ সাপোর্ট’ নয়, বরং মরণব্যাধি ক্যানসার হয়ে দাঁড়িয়েছে। রাজনৈতিক প্রভাব, বড় শিল্প গ্রুপগুলোর চাপ এবং কেন্দ্রীয় ব্যাংকের অতি-শিথিল নীতির কারণে গত এক বছরে ঋণ পুনঃতফসিলের হার জ্যামিতিক হারে বেড়েছে। ফলে, দক্ষিণ এশিয়ার অন্যান্য দেশের ব্যাংক খাত যখন সংকটের মেঘ কাটিয়ে শক্তিশালী অবস্থানে ফিরছে, বাংলাদেশ ঠিক তখন খেলাপি ঋণ এবং পুনঃতফসিলের এক বিপজ্জনক ফাঁদে আটকে পড়েছে।
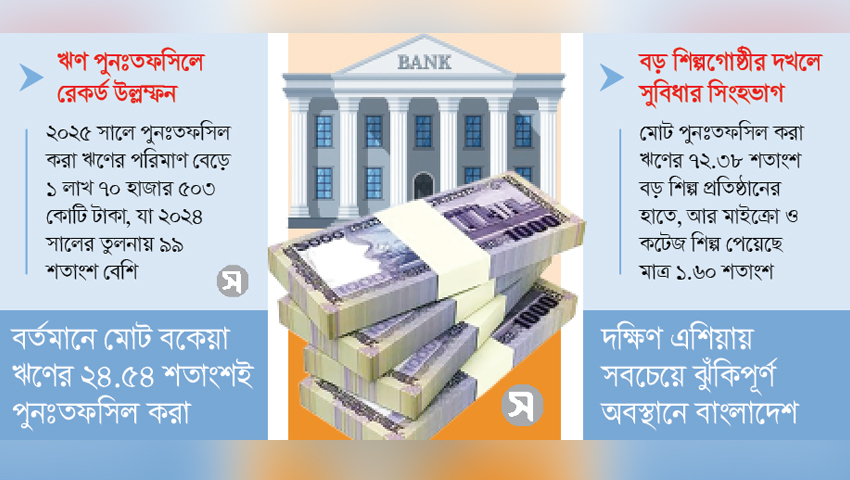
পুনঃতফসিলের অবিশ্বাস্য উল্লম্ফন, এক বছরেই দ্বিগুণ : বাংলাদেশ ব্যাংকের নিজস্ব পরিসংখ্যানই বলছে, ব্যাংক খাতে ঋণ পুনঃতফসিল করার হার এখন সব রেকর্ড ছাড়িয়ে গেছে। ২০২১ সালে যেখানে পুনঃতফসিল করা ঋণের পরিমাণ ছিল ২৬ হাজার ৮১০ কোটি টাকা, ২০২৫ সাল শেষে তা এক লাফে দাঁড়িয়েছে ১ লাখ ৭০ হাজার ৫০৩ কোটি টাকায়। ২০২৪ সালে এর পরিমাণ ছিল ৮৫ হাজার ৬৭৯ কোটি টাকা। অর্থাৎ মাত্র এক বছরের ব্যবধানে বার্ষিক ঋণ পুনঃতফসিলের পরিমাণ বেড়েছে ৯৯ শতাংশ বা প্রায় দ্বিগুণ।
অর্থনীতিবিদরা বলছেন, ২০২২ সালে বাংলাদেশ ব্যাংক যখন ঋণ পুনঃতফসিলিকরণের মাস্টার সার্কুলার জারি করে ডাউন পেমেন্টের (এককালীন জমা) হার সর্বনিম্ন এবং পরিশোধের মেয়াদ সর্বোচ্চ ১২ বছর পর্যন্ত বাড়িয়ে দেয়, তখন থেকেই এই খাতের শৃঙ্খলা ভাঙতে শুরু করে। ২০২৫ সালে দেশের ব্যবসায়িক মন্দা এবং রাজনৈতিক পটপরিবর্তন পরিস্থিতিতে গঠিত ‘হাই-পাওয়ার্ড কমিটি’র বিশেষ ছাড়ের পর ব্যাংকগুলো ঢালাওভাবে খেলাপি ঋণ পুনঃতফসিল করা শুরু করে, যার চূড়ান্ত ফল হিসেবে আজ খাতের মোট বকেয়া ঋণের ২৪.৫৪ শতাংশই (প্রায় এক-চতুর্থাংশ) পুনঃতফসিল করা ঋণের খাতায় চলে গেছে।
দক্ষিণ এশিয়ায় বাংলাদেশের অবস্থান ‘অত্যন্ত ভঙ্গুর’ : প্রতিবেশী দেশগুলোর দিকে তাকালে বাংলাদেশে পুনঃতফসিল ও খেলাপি ঋণের এই ভয়াবহ সংস্কৃতির ইঙ্গিত পাওয়া যায়। এশিয়ান ডেভেলপমেন্ট ব্যাংক (এডিবি) এবং সংশ্লিষ্ট দেশের কেন্দ্রীয় ব্যাংকগুলোর তথ্য অনুযায়ী, দক্ষিণ এশিয়ার কোনো দেশেই ঋণ পুনঃতফসিল বা খেলাপি ঋণকে আড়াল করার এমন প্রাতিষ্ঠানিক অপব্যবহার নেই। যেখানে প্রতিবেশী দেশগুলোতে পুনঃতফসিলের হার ০.৫ শতাংশ থেকে সর্বোচ্চ ৪ শতাংশ, সেখানে বাংলাদেশে তা ২৪ শতাংশ ছাড়িয়েছে।
এই বিশাল পার্থক্যের কারণ ব্যাখ্যা করে বেসরকারি গবেষণা সংস্থা সেন্টার ফর পলিসি ডায়লগের (সিপিডি) সম্মানীয় ফেলো প্রফেসর ড. মোস্তাফিজুর রহমান বলেন, ‘বাংলাদেশে পুনঃতফসিল এত বেশি হওয়ার মূল কারণ হলো এ দেশের উচ্চ খেলাপি ঋণের (এনপিএল) হার, যা প্রায় ৩০ শতাংশ। ভারতের মতো দেশে খেলাপি ঋণ মাত্র ৩ শতাংশের কাছাকাছি, তাই সেখানে স্বাভাবিকভাবেই পুনঃতফসিল করার প্রয়োজনীয়তা খুব কম। কিন্তু বাংলাদেশে খেলাপি ঋণের পরিমাণ অত্যন্ত বেশি হওয়ায় ব্যাংকগুলোকে তাদের ব্যালেন্স শিট কিছুটা “ক্লিয়ার” করার সুযোগ দিতেই এই ব্যবস্থা করা হয়েছে। তা না হলে ব্যাংকগুলোকে এই বিশাল পরিমাণ খেলাপি ঋণের বিপরীতে প্রভিশনিং (নিরাপত্তা সঞ্চিতি) রাখতে হতো। আর ১০০ টাকার মধ্যে ৩০ টাকাই যদি প্রভিশনিংয়ে আটকে থাকে, তবে ব্যাংকগুলো নতুন ঋণ দেবে কীভাবে? এর ফলে বাজারে সুদের হারও অনেক বেড়ে যেত। তাই ব্যাংকিং খাতকে সচল রাখতেই বাংলাদেশে পুনঃতফসিলের হার এত বেশি।’
ভারতের রিজার্ভ ব্যাংক (আরবিআই) ‘ইনসলভেন্সি অ্যান্ড ব্যাংকরাপটসি কোড (আইবিসি)’ এবং কঠোর ‘অ্যাসেট কোয়ালিটি রিভিউ (একিউআর)’-এর মাধ্যমে পুনঃতফসিলের পথ পুরোপুরি বন্ধ করে দেওয়ায় ২০২৫-২৬ অর্থবছর শেষে সেখানে খেলাপি ঋণের অনুপাত নেমে এসেছে মাত্র ২.২ থেকে ২.৫ শতাংশে। পাকিস্তানে খেলাপি ঋণের হার ৫.৮ শতাংশ এবং পুনঃতফসিল ১.২ শতাংশ। শ্রীলঙ্কায় খেলাপি ঋণের হার সিঙ্গেল ডিজিটে (৯ শতাংশের নিচে) নেমে এসেছে এবং পুনঃতফসিল হার ২ শতাংশ। অন্যদিকে নেপাল ও ভুটানে খেলাপি ঋণ যথাক্রমে ৩ শতাংশ এবং ৭ শতাংশের নিচে। এই পরিসংখ্যানই বলে দেয়, দক্ষিণ এশিয়ার অন্য কোনো দেশ যেখানে তাদের মোট ঋণের ১ থেকে ২ শতাংশের বেশি পুনঃতফসিল করে না, সেখানে বাংলাদেশ ২৪.৫৪ শতাংশ ঋণ পুনঃতফসিলের বেড়াজালে আটকে রেখেছে।
নীতিমালার ঘাটতি ও ইচ্ছাকৃত খেলাপির ফাঁদ : তাত্ত্বিকভাবে মনে করা হয়, পুনঃতফসিল হলো একজন গ্রাহককে ব্যবসায় ফেরার দ্বিতীয় সুযোগ দেওয়া। কিন্তু বাংলাদেশে পুনঃতফসিল করা ঋণের ৩৯.৮৭ শতাংশই (১ লাখ ৭৮ হাজার ১৬৪ কোটি টাকা) ইতিমধ্যে পুনরায় খেলাপি হয়ে গেছে। এ পরিস্থিতির পেছনে ব্যাংকিং খাতের কাঠামোগত ও তদারকি দুর্বলতাকে দায়ী করেছেন বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান।
তার মতে, ব্যাংক খাতে এক ধরনের সদিচ্ছার অভাব রয়েছে এবং ব্যাংকারদের যথাযথ গ্রুম-আপ বা প্রশিক্ষণের ঘাটতি রয়েছে। এ ছাড়া গ্রাহক নির্বাচনে ব্যাংকারদের দুর্বলতা এবং বিভিন্ন আইনি ফাঁকফোকরের কারণে প্রকৃত ব্যবসায়ী বা ‘বোনাফাইড কাস্টমার’ নন, এমন ব্যক্তিরাও ব্যাংকে উদ্যোক্তা সেজে ঋণ নিয়ে নিচ্ছেন।
দুর্বল মনিটরিংও এ ক্ষেত্রে অনেকাংশে দায়ী মন্তব্য করে তিনি বলেন, ব্যাংকগুলোর ব্রাঞ্চ লেভেলে মার্কেটিং এবং রিলেশনশিপ শতভাগ বাস্তবায়িত হয় না। ফলে ঋণ দেওয়ার পর ফান্ডের অপব্যবহার বা ডাইভারশন (যেমন : ওয়ার্কিং ক্যাপিটালের টাকা অন্য খাতে নেওয়া) রোধে ব্যাংকগুলো দুর্বল মনিটরিংয়ের পরিচয় দেয়, যা শেষ পর্যন্ত ঋণখেলাপি ও পুনঃতফসিলের হার বাড়িয়ে দেয়।
ইচ্ছাকৃত খেলাপিদের সুবিধা দিতেই বাংলাদেশে কড়াকড়ি নেই- এমন অভিযোগের জবাবে আরিফ হোসেন খান বলেন, ‘সরাসরি ইচ্ছাকৃত খেলাপিদের সুবিধা দেওয়ার জন্য কড়াকড়ি নেই- বিষয়টি এমন নয়। নীতিমালা অনুযায়ী ঋণখেলাপি না হওয়া পর্যন্ত তা পুনঃতফসিল করা যায় না। তবে অনেক সময় গ্রাহকরা দেখেন যে তারা ঋণ রিস্ট্রাকচারিং বা পুনর্গঠনের মাধ্যমে যে বাড়তি সময় (দেড়গুণ পর্যন্ত) পাচ্ছেন, তাতেও ঋণ শোধ করা সম্ভব নয়। তখন তারা আরও বেশি সময় (যেমন : ৬ থেকে ১০-১২ বছর) পাওয়ার আশায় “ইচ্ছে করে” নিজেদের খেলাপি বানান, যাতে পরে ব্যাংকারদের সঙ্গে এক ধরনের যোগসাজশ বা “ডিউ ডিলিজেন্স” অমান্য করে পুনঃতফসিল সুবিধা গ্রহণ করতে পারেন।’
অন্যদিকে এই সুবিধার অপব্যবহার বা ঢালাওভাবে কোনো বিশেষ শ্রেণিকে সুবিধা দেওয়া হচ্ছে কি না তা মূল্যায়নের জন্য পুরো বিষয়টিকে সামগ্রিক সংকট থেকে দেখার আহ্বান জানিয়েছেন প্রফেসর ড. মোস্তাফিজুর রহমান। তিনি বলেন, ‘ব্যাংক ও গ্রাহকের সম্পর্কের ওপর ভিত্তি করেই মূলত এই সুবিধা দেওয়া হচ্ছে, কারণ ব্যাংকিং খাত বর্তমানে একটি বড় সংকটের (গর্তের) মধ্যে পড়েছে এবং এ থেকে বের হওয়ার একটা পথ খোঁজা জরুরি। অতীতে অনেক সময় রাজনৈতিক প্রভাব বা ‘মুখ দেখে’ পুনঃতফসিল করার নজির ছিল। তাই বর্তমানের প্রকৃত চিত্র বুঝতে হলে বাংলাদেশ ব্যাংকের পুনঃতফসিলের শর্তগুলো খতিয়ে দেখা দরকার এবং মাঠ পর্যায়ে ব্যাংকাররা বা ব্যাংকের এমডিরা কীভাবে এটি বাস্তবায়ন করছেন, তা জানা প্রয়োজন।’
বড় শিল্পের একচেটিয়া কব্জা ও বেসরকারি ব্যাংকের ঝুঁকি : পুনঃতফসিলের এই বিশাল সুবিধার সিংহভাগই ভোগ করছে দেশের বড় বড় রাজনৈতিক প্রভাবশালী শিল্প গ্রুপ। কেন্দ্রীয় ব্যাংকের তথ্য অনুযায়ী, মোট বকেয়া পুনঃতফসিল করা ঋণের ৭২.৩৮ শতাংশই বড় শিল্পের দখলে। অথচ দেশের অর্থনীতির প্রাণশক্তি এবং কর্মসংস্থান সৃষ্টিকারী মাইক্রো ও কটেজ শিল্প পেয়েছে মাত্র ১.৬০ শতাংশ এবং ক্ষুদ্র শিল্প পেয়েছে ৬.৭৬ শতাংশ।
বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ জাহিদ হোসেন এ প্রসঙ্গে বলেন, ‘আগের সরকারের সময় থেকে ঋণ পুনঃতফসিল নীতিকে বড় বড় ব্যবসায়ীদের স্বার্থে সাজানো হয়েছে। একজন ক্ষুদ্র উদ্যোক্তা এক মাসের কিস্তি দিতে না পারলে ব্যাংকের কর্মকর্তারা তার দরজায় হাজির হন, মালামাল ক্রোকের হুমকি দেন। অথচ হাজার কোটি টাকার মালিকরা অনায়াসে ডাউন পেমেন্ট না দিয়েই বছরের পর বছর ঋণ পুনঃতফসিল করে পার পেয়ে যাচ্ছেন। এটি দেশের অর্থনীতিতে একটি চরম বৈষম্য তৈরি করেছে।’
খাতভিত্তিক বিশ্লেষণে দেখা যায়, মোট বকেয়া পুনঃতফসিল করা ঋণের ৭৪.১৬ শতাংশই রয়েছে বেসরকারি ব্যাংকগুলোর ঝুলিতে। আরও ভীতিজনক তথ্য হলো, মাত্র ১০টি ব্যাংকের কাছেই পুরো খাতের ৫৭.০৪ শতাংশ পুনঃতফসিল করা ঋণ কেন্দ্রীভূত হয়ে আছে।
যেভাবে দুর্বল হচ্ছে ব্যাংক খাত : মূলত তিনটি উপায়ে পুনঃতফসিল সুবিধার এই অবাধ অপব্যবহারে দেশের ব্যাংক খাত সম্পূর্ণ পঙ্গু হয়ে পড়েছে। চরম তারল্য সংকট, ঋণাত্মক মূলধন পর্যাপ্ততা এবং ঋণ না দেওয়ার সংস্কৃতি বিস্তার। ১ লাখ ৭০ হাজার কোটি টাকার ঋণ পুনঃতফসিল হওয়ার অর্থ হলো এই বিশাল অঙ্কের নগদ টাকা ব্যাংকে ফেরত আসেনি।
আবার ঋণ পুনঃতফসিল করলে প্রভিশন রাখার প্রয়োজন হয় না। ফলে ব্যাংকগুলো সাময়িকভাবে কাগজে-কলমে মুনাফা দেখালেও বাস্তবে ভল্ট ফাঁকা। এর ফলে ২০২৫ সাল শেষে বাংলাদেশের ব্যাংকিং খাতের সামগ্রিক মূলধন পর্যাপ্ততার হার (সিআরএআর) নেমে গেছে ঋণাত্মক ২.৬৪ শতাংশে। অর্থনীতিবিদরা বলছেন, ঋণ নিয়ে না দেওয়ার কারণে সমাজে একটি কুৎসিত ক্রেডিট কালচার তৈরি হয়েছে যে, ‘ঋণ পরিশোধ করা বোকাদের কাজ’।
অপব্যবহার ঠেকাতে কঠোর পদক্ষেপের তাগিদ : এই পুনঃতফসিলের অপব্যবহার ঠেকাতে কেন্দ্রীয় ব্যাংক এখন আইনি কড়াকড়ির পথে হাঁটছে বলে জানান বাংলাদেশ ব্যাংকের মুখপাত্র আরিফ হোসেন খান। তিনি সুনির্দিষ্ট কৌশল উল্লেখ করে বলেন, ‘ব্যাংক যখন কোনো গ্রাহককে ‘উইলফুল ডিফল্টার’ বা ‘ইচ্ছাকৃত খেলাপি’ হিসেবে চিহ্নিত করবে, তখন সেই গ্রাহক আর কোনো ধরনের পুনঃতফসিল সুবিধা পাবেন না। কোনো গ্রাহককে ইচ্ছাকৃত খেলাপি ঘোষণার একটি নির্দিষ্ট আইনি প্রক্রিয়া রয়েছে। ব্যাংক প্রথমে গ্রাহককে চিঠি দিয়ে জানতে চায় কেন তাকে ইচ্ছাকৃত খেলাপি বলা হবে না। এরপর তাদের মধ্যে শুনানি হয় এবং ব্যাংক বাংলাদেশ ব্যাংকের কাছে আবেদন করে। বাংলাদেশ ব্যাংক তখন একটি ত্রিপক্ষীয় মিটিংয়ের মাধ্যমে চূড়ান্ত সিদ্ধান্ত দেয়। একবার কেউ ইচ্ছাকৃত খেলাপি হিসেবে ঘোষিত হলে তালিকা থেকে নাম না কাটা পর্যন্ত তিনি কোনোভাবেই পুনঃতফসিলের কোনো সুযোগ বা সুবিধা পাবেন না।’
সেন্টার ফর পলিসি ডায়লগের (সিপিডি) সম্মানীয় ফেলো ড. দেবপ্রিয় ভট্টাচার্য মনে করেন, ‘পুনঃতফসিলের নামে আমরা গত কয়েক বছর ধরে ব্যাংকিং খাতে একটি বড় ধরনের মিথ্যাচারকে প্রাতিষ্ঠানিক রূপ দিয়েছি। বাংলাদেশ ব্যাংকের উচিত অবিলম্বে এই “উইন্ডো ড্রেসিং” বন্ধ করা।’
সাউথ এশিয়ান নেটওয়ার্ক অন ইকোনমিক মডেলিংয়ের (সানেম) নির্বাহী পরিচালক সেলিম রায়হান বলেন, ‘ভারত যেভাবে ব্যাড ব্যাংক গঠন করে এবং কঠোর আইনি প্রক্রিয়ায় খেলাপি ঋণ আদায় করেছে, আমাদেরও সেই পথে যেতে হবে।’
অর্থনীতিবিদদের মতে, ব্যালেন্স শিট সুন্দর দেখানোর এই আত্মঘাতী খেলা যদি এখনই বন্ধ করা না হয়, তবে এই ক্ষত অচিরেই পুরো অর্থনীতিকে এক দীর্ঘমেয়াদি ও গভীর মন্দার দিকে ঠেলে দেবে।
সময়ের আলো/আআ