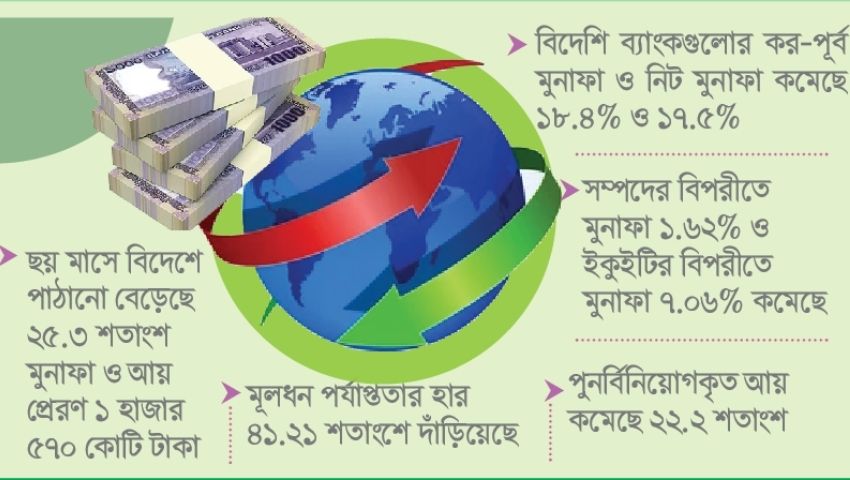
বাংলাদেশে ব্যাংকিং সেবা প্রদান করা বিদেশি বাণিজ্যিক ব্যাংকগুলোর চলতি বছরের প্রথম ছয় মাসে মুনাফা অর্জন কমেছে। আগের বছরের একই সময়ের তুলনায় তাদের কর-পূর্ব মুনাফা কমেছে ১৮ দশমিক ৪ শতাংশ এবং কর পরবর্তী নিট মুনাফাও কমেছে ১৭ দশমিক ৫ শতাংশ। তবে মুনাফা ও আয় বাবদ বিদেশে অর্থ পাঠানোর ক্ষেত্রে দেখা গেছে উল্টো চিত্র। এ সময়ে বিদেশে পাঠানো অর্থের পরিমাণ বেড়েছে ২৫ দশমিক ৩ শতাংশ। অর্থাৎ দেশে পরিচালন মুনাফায় নিম্নমুখী প্রবণতা দেখা দিলেও বিদেশে অর্থ পাঠানোর প্রবাহ বেড়েছে।
সম্প্রতি বিদেশি ব্যাংকগুলোর বাংলাদেশে কার্যক্রম নিয়ে কেন্দ্রীয় ব্যাংকের এক প্রতিবেদনে বিষয়টি উঠে এসেছে। এতে বলা হয়েছে, ২০২৬ সালের জানুয়ারি থেকে জুন পর্যন্ত বিদেশি ব্যাংকগুলোর কর-পূর্ব মুনাফা দাঁড়িয়েছে ৩ হাজার ৬৩২ কোটি টাকা। আগের বছরের একই সময়ে এ মুনাফা ছিল ৪ হাজার ৪৫২ কোটি ৬০ লাখ টাকা। অন্যদিকে মুনাফা ও আয় বাবদ বিদেশে পাঠানো অর্থের পরিমাণ বেড়ে দাঁড়িয়েছে ১ হাজার ৫৭০ কোটি ১০ লাখ টাকা।
কমেছে মুনাফা ও নিট আয় : বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের প্রথম ছয় মাসে বিদেশি ব্যাংকগুলোর কর-পূর্ব মুনাফা আগের বছরের একই সময়ের তুলনায় ৮২০ কোটি ৬০ লাখ টাকা কমেছে। শতাংশের হিসাবে এ পতন ১৮ দশমিক ৪।
কর পরবর্তী নিট মুনাফার ক্ষেত্রেও একই প্রবণতা দেখা গেছে। ২০২৫ সালের জানুয়ারি-জুন সময়ে বিদেশি ব্যাংকগুলোর নিট মুনাফা ছিল ২ হাজার ৮১৫ কোটি ৬০ লাখ টাকা। চলতি বছরের একই সময়ে তা কমে দাঁড়িয়েছে ২ হাজার ৩২১ কোটি ৫০ লাখ টাকা। অর্থাৎ এক বছরের ব্যবধানে নিট মুনাফা কমেছে ৪৯৪ কোটি ১০ লাখ টাকা বা ১৭ দশমিক ৫ শতাংশ।
তবে আগের ছয় মাসের সঙ্গে তুলনা করলে মুনাফা কমার চিত্র আরও স্পষ্ট হয়। ২০২৫ সালের জুলাই-ডিসেম্বর সময়ে বিদেশি ব্যাংকগুলোর কর পরবর্তী নিট মুনাফা ছিল ৩ হাজার ৭৩৮ কোটি ৭০ লাখ টাকা। সেই তুলনায় চলতি বছরের প্রথম ছয় মাসে নিট মুনাফা উল্লেখযোগ্যভাবে কমেছে। যদিও দুই সময়ের মুনাফার পার্থক্য থেকে একক কোনো কারণকে দায়ী করা যায় না, তবু বিদেশি ব্যাংকগুলোর আয়ের ধারাবাহিকতা নিয়ে প্রশ্ন তৈরি হয়েছে।
বিদেশে অর্থ পাঠানো বেড়েছে : মুনাফা কমার বিপরীতে বিদেশে অর্থ পাঠানোর প্রবণতা বেড়েছে। বাংলাদেশ ব্যাংকের প্রতিবেদনে দেখা যায়, ২০২৫ সালের জানুয়ারি-জুন সময়ে বিদেশি ব্যাংকগুলো মুনাফা ও আয় বাবদ বিদেশে পাঠিয়েছিল ১ হাজার ২৫২ কোটি ৭০ লাখ টাকা। ২০২৬ সালের একই সময়ে তা বেড়ে দাঁড়িয়েছে ১ হাজার ৫৭০ কোটি ১০ লাখ টাকা। অর্থাৎ এক বছরে এ খাতে অর্থ পাঠানো বেড়েছে ৩১৭ কোটি ৪০ লাখ টাকা।
শতাংশের হিসাবে প্রবৃদ্ধি ২৫ দশমিক ৩। তবে এ অর্থপ্রবাহের মধ্যে কোন ব্যাংক কত টাকা পাঠিয়েছে, কোন ধরনের আয় বা মুনাফা এর অন্তর্ভুক্ত এবং সংশ্লিষ্ট অর্থ কোন সময়ের আয়ের বিপরীতে পাঠানো হয়েছে— প্রতিবেদনে তার বিস্তারিত ব্যাংকভিত্তিক হিসাব নেই।
ফলে মুনাফা কমার মধ্যেও বিদেশে অর্থ পাঠানো বাড়ার পেছনে নির্দিষ্ট কোনো কারণ চিহ্নিত করার সুযোগ সীমিত। বিদেশে পাঠানো অর্থের সঙ্গে চলতি সময়ের মুনাফার সরাসরি সম্পর্ক রয়েছে কি না, তা বুঝতে ব্যাংকভিত্তিক হিসাব ও অর্থ পাঠানোর সময়কাল বিশ্লেষণ করা প্রয়োজন।
পুনর্বিনিয়োগে কমেছে আয় : বিদেশি ব্যাংকগুলোর পুনর্বিনিয়োগকৃত আয়ের পরিসংখ্যানেও পরিবর্তন দেখা গেছে। ২০২৫ সালের জানুয়ারি-জুন সময়ে এ খাতে আয় ছিল ২ হাজার ৮০৬ কোটি ১০ লাখ টাকা। ২০২৬ সালের একই সময়ে তা কমে দাঁড়িয়েছে ২ হাজার ১৮০ কোটি ১০ লাখ টাকা। অর্থাৎ এক বছরে পুনর্বিনিয়োগকৃত আয় কমেছে ২২ দশমিক ২ শতাংশ।
পুনর্বিনিয়োগকৃত আয় কমে যাওয়া এবং বিদেশে মুনাফা ও আয় বাবদ অর্থ পাঠানো বেড়ে যাওয়ার বিষয়টি বিদেশি ব্যাংকগুলোর অর্থ ব্যবস্থাপনা নিয়ে বিশ্লেষণের সুযোগ তৈরি করেছে। তবে শুধু এ দুটি সূচকের ভিত্তিতে ব্যাংকগুলো দেশে বিনিয়োগ কমিয়ে বিদেশে অর্থ পাঠানো বাড়িয়েছে এমন সিদ্ধান্তে পৌঁছানো যাবে না। এ জন্য মুনাফা বণ্টন, মূলধন সংরক্ষণ, ব্যাংকভিত্তিক পুনর্বিনিয়োগ এবং আন্তঃপ্রতিষ্ঠান লেনদেনের তথ্য প্রয়োজন।
প্রতিবেদন অনুযায়ী, ২০২৬ সালের জানুয়ারি-জুন সময়ে বিদেশি ব্যাংকগুলোর জন্য ১৩২ কোটি ৭০ লাখ টাকার লভ্যাংশের সংস্থান রাখা হয়েছিল। তবে এ সময়ে লভ্যাংশ বাবদ বিদেশে অর্থ পাঠানোর কোনো রেকর্ড পাওয়া যায়নি। আগের বছরের জুলাই-ডিসেম্বর সময়ে এ খাতে অর্থ পাঠানোর পরিমাণ ছিল ৫৬২ কোটি ৭০ লাখ টাকা।
আর্থিক সক্ষমতা শক্তিশালী, আয় নিয়ে প্রশ্ন : মুনাফা কমলেও বিদেশি ব্যাংকগুলোর মূলধন ও তারল্য পরিস্থিতি তুলনামূলকভাবে শক্তিশালী রয়েছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের জুন শেষে এসব ব্যাংকের মূলধন পর্যাপ্ততার অনুপাত (সিএআর) ছিল ৪১ দশমিক ২১ শতাংশ। একই সময়ে মোট সম্পদের বিপরীতে তরল সম্পদের অনুপাত ছিল ৪৭ দশমিক ৪৮ শতাংশ।
অন্যদিকে সম্পদের ওপর মুনাফার হার (আরওএ) ২০২৫ সালের জুনের ২ দশমিক ০৯ শতাংশ থেকে কমে ২০২৬ সালের জুনে ১ দশমিক ৬২ শতাংশ হয়েছে। ইকুইটির ওপর মুনাফার হার (আরওই) একই সময়ে ৮ দশমিক ৪৪ শতাংশ থেকে কমে দাঁড়িয়েছে ৭ দশমিক ০৬ শতাংশে।
সব মিলিয়ে বিদেশি ব্যাংকগুলোর আর্থিক ভিত্তি শক্তিশালী থাকলেও মুনাফা ও পুনর্বিনিয়োগকৃত আয় কমার পাশাপাশি বিদেশে অর্থ পাঠানোর প্রবাহ বৃদ্ধি পেয়েছে। এ প্রবণতার প্রকৃত কারণ বুঝতে ব্যাংকভিত্তিক মুনাফা, পুনর্বিনিয়োগ, লভ্যাংশ এবং বহির্গামী অর্থপ্রবাহের বিস্তারিত তথ্য বিশ্লেষণ জরুরি।
সময়ের আলো/প্রিন্ট/এমকে