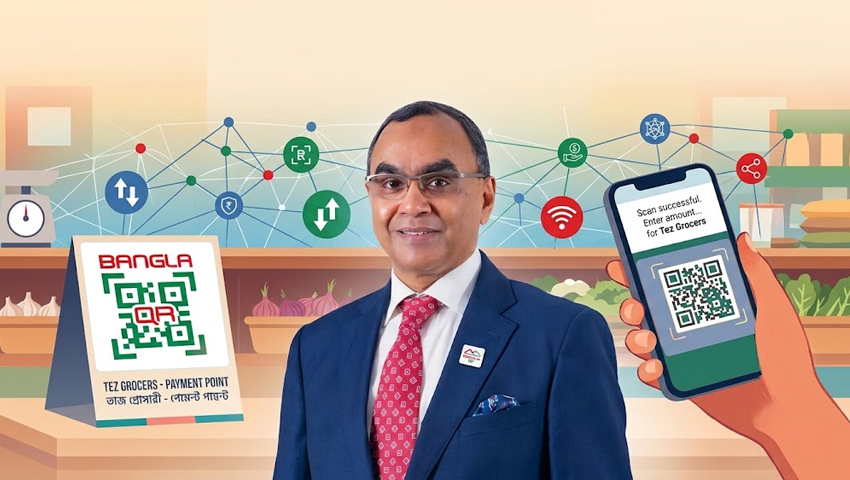
মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালকের দায়িত্বে আছেন সৈয়দ মাহবুবুর রহমান। সময়ের আলোকে দেওয়া একান্ত সাক্ষাৎকারে বাংলা কিউআরের সম্ভাবনা অত্যন্ত ব্যাপক বলে জানান। বাংলা কিউআর নিয়ে তিনি আরও বিভিন্ন আঙ্গিকে কথা বলেছেন। তার সাক্ষাৎকারের বিশেষ অংশ নিচে দেওয়া হলো। সাক্ষাৎকার নিয়েছেন সময়ের আলোর জ্যেষ্ঠ প্রতিবেদক জাহিদুল ইসলাম।
সময়ের আলো: দেশে বাংলা কিউআরের সম্ভাবনা কতটুকু? পুরোপুরি ক্যাশলেস করতে কোন কোন বিষয়ে নজর দেওয়া জরুরি?
সৈয়দ মাহবুবুর রহমান : বাংলা কিউআরের সম্ভাবনা অত্যন্ত ব্যাপক। আমার মনে হয়, এটি শুধু একটি পেমেন্ট ব্যবস্থা নয়; বরং বাংলাদেশকে একটি ক্যাশ-লাইট বা ধীরে ধীরে ক্যাশলেস অর্থনীতির দিকে নিয়ে যাওয়ার গুরুত্বপূর্ণ অবকাঠামো। এর সবচেয়ে বড় অর্জন হলো- একটি অভিন্ন জাতীয় কিউআর স্ট্যান্ডার্ডের মাধ্যমে ব্যাংক, এমএফএস ও অন্যান্য পেমেন্ট সেবাদাতাকে একই ইকোসিস্টেমে আনার সুযোগ তৈরি হয়েছে। তবে এই উদ্যোগের দীর্ঘমেয়াদি সফলতার জন্য ডিজিটাল পাবলিক ইনফ্রাস্ট্রাকচার এবং ডিজিটাল পাবলিক গুডস-এর উন্নয়ন ও কার্যকর ব্যবহারে যথাযথ গুরুত্ব দিতে হবে। বিশেষ করে আন্তঃসংযোগযোগ্য, নিরাপদ ও উন্মুক্ত প্রযুক্তিগত অবকাঠামো গড়ে তোলা জরুরি, যাতে ডিজিটাল পেমেন্ট সেবা আরও সহজলভ্য, সাশ্রয়ী ও সর্বজনীন হয়ে ওঠে।
তবে শুধু অবকাঠামো তৈরি করলেই ক্যাশলেস সমাজ গড়ে উঠবে না। মূল চ্যালেঞ্জ হলো মানুষের আচরণ ও লেনদেনের অভ্যাস পরিবর্তন করা। এ জন্য ডিজিটাল পেমেন্টের সহজলভ্যতা, লেনদেনের খরচ, ব্যবহারের সুবিধা, গ্রাহকের আস্থা এবং সর্বস্তরের মানুষের ডিজিটাল অন্তর্ভুক্তির ওপর বিশেষ নজর দিতে হবে। বিশেষ করে ক্ষুদ্র ব্যবসায়ী ও সাধারণ ভোক্তাদের জন্য ডিজিটাল লেনদেনকে এমনভাবে সহজ, সাশ্রয়ী ও আকর্ষণীয় করতে হবে যাতে নগদের পরিবর্তে ডিজিটাল পেমেন্টই তাদের স্বাভাবিক পছন্দ হয়ে ওঠে। পাশাপাশি লেনদেনের নির্ভরযোগ্যতা, সাইবার নিরাপত্তা এবং দ্রুত অভিযোগ নিষ্পত্তি নিশ্চিত করতে হবে। আমাদের লক্ষ্য হওয়া উচিত এমন একটি ইকোসিস্টেম গড়ে তোলা, যেখানে মানুষ বাধ্য হয়ে নয় বরং সুবিধা, নিরাপত্তা ও আস্থার কারণে স্বতঃস্ফূর্তভাবে ডিজিটাল পেমেন্ট বেছে নেবে।
দেশের প্রত্যন্ত অঞ্চলের সাধারণ কৃষককে বাংলা কিউআরের মাধ্যমে ডিজিটাল ব্যাংকিংয়ে অন্তর্ভুক্ত করা সম্ভব কি?
অবশ্যই সম্ভব। তবে এখানে শুধু কিউআর কোড দিলেই হবে না। একজন প্রত্যন্ত অঞ্চলের কৃষকের জন্য পুরো ডিজিটাল অভিজ্ঞতাটি সহজ, নিরাপদ এবং তার দৈনন্দিন প্রয়োজনের সঙ্গে সামঞ্জস্যপূর্ণ হতে হবে। আমার মতে, কৃষকের ছোট অঙ্কের দৈনন্দিন লেনদেনগুলো ডিজিটালাইজ করতে পারাটাই হবে সবচেয়ে অর্থবহ সাফল্য। একজন কৃষক যেমন তার উৎপাদিত ফসলের মূল্য সরাসরি ডিজিটাল মাধ্যমে গ্রহণ করতে পারবেন, তেমনি বাংলা কিউআরের মাধ্যমে সার, বীজ, কু যি উপকরণ কিংবা নিত্যপ্রয়োজনীয় পণ্য কিনতে পারবেন। পাশাপাশি অন্যান্য ডিজিটাল ব্যাংকিং সেবার মাধ্যমে ঋণের কিস্তি পরিশোধসহ প্রয়োজনীয় আর্থিক সেবা গ্রহণের সুযোগও থাকতে হবে।
এক্ষেত্রে স্থানীয় ব্যবসায়ী, কৃষি উপকরণ সরবরাহকারী, পাইকার, আড়তদার এবং হাটবাজারের ব্যবসায়ীদের একই বাংলা কিউআর ইকোসিস্টেমের আওতায় আনা অত্যন্ত গুরুত্বপূর্ণ। কারণ কৃষক ডিজিটাল মাধ্যমে অর্থ গ্রহণ করলেও সেই অর্থ স্থানীয় বাজারে ব্যবহার করতে না পারলে তাকে আবার নগদ লেনদেনে ফিরে যেতে হবে। একই সঙ্গে প্রত্যন্ত অঞ্চলে নির্ভরযোগ্য ইন্টারনেট সংযোগ, সহজে ব্যাংক হিসাব খোলার সুযোগ, সাশ্রয়ী লেনদেন ব্যবস্থা এবং ডিজিটাল সাক্ষরতা নিশ্চিত করতে হবে। সর্বোপরি, প্রযুক্তির সহজলভ্যতার পাশাপাশি মানুষের আস্থা তৈরি করতে পারলেই বাংলা কিউআর গ্রামীণ অর্থনীতির ডিজিটাল রূপান্তর ও প্রকৃত আর্থিক অন্তর্ভুক্তিতে গুরুত্বপূর্ণ ভূমিকা রাখতে পারবে।
অভিযোগ রয়েছে, এখনও ব্যাংক ও এমএফএসের মধ্যে পূর্ণাঙ্গ সমন্বয়হীনতা রয়েছে। এর কারণ কী বলে মনে করেন?
আমি এটিকে পুরোপুরি সমন্বয়হীনতা না বলে বরং একটি বিকাশমান ইকোসিস্টেমের স্বাভাবিক চ্যালেঞ্জ হিসেবে দেখব। ব্যাংক ও এমএফএসের ব্যবসায়িক মডেল, প্রযুক্তিগত অবকাঠামো, ঝুঁকি ব্যবস্থাপনা এবং গ্রাহকভিত্তি কিছুটা ভিন্ন। ফলে পূর্ণাঙ্গ আন্তঃসংযোগ তৈরি করতে সময় ও সমন্বয় প্রয়োজন।
বাংলা কিউআর এখানে একটি গুরুত্বপূর্ণ অগ্রগতি, কারণ এটি বিভিন্ন প্রতিষ্ঠানের জন্য একটি অভিন্ন মানদণ্ড তৈরি করেছে। এখন প্রয়োজন প্রযুক্তিগত ইন্টারঅপারেবিলিটির পাশাপাশি বাণিজ্যিক ও নিয়ন্ত্রক কাঠামোর সমন্বয় আরও শক্তিশালী করা। গ্রাহকের কাছে কে ব্যাংক, কে এমএফএস- এটি যেন বড় বিষয় না হয়। তার কাছে গুরুত্বপূর্ণ হলো- তিনি যেন নিরাপদে, দ্রুত এবং কম খরচে যেকোনো প্ল্যাটফর্ম থেকে যেকোনো মার্চেন্টকে পেমেন্ট করতে পারেন। শেষ পর্যন্ত প্রতিষ্ঠানগুলোর মধ্যে প্রতিযোগিতার মূল লক্ষ্য হওয়া উচিত গ্রাহকের জন্য আরও ভালো সেবা নিশ্চিত করা।
সরকার আগামী ১-২ বছরের মধ্যে শতভাগ ক্যাশলেস করার পরিকল্পনা করছে। এই লক্ষ্য অর্জনে এমটিবির বিশেষ কোনো রোডম্যাপ বা কর্মকৌশল রয়েছে কি?
এমটিবিতে আমরা দীর্ঘদিন ধরেই ডিজিটাল ব্যাংকিং ও ক্যাশলেস লেনদেনকে আমাদের ব্যবসায়িক কৌশলের গুরুত্বপূর্ণ অংশ হিসেবে দেখছি। আমরা মনে করি, বাংলাদেশকে পুরোপুরি ক্যাশলেস করার লক্ষ্যে বাস্তবসম্মতভাবে একটি ক্যাশ-লাইট অর্থনীতির দিকে এগিয়ে যাওয়া বেশি কার্যকর, যেখানে অধিকাংশ দৈনন্দিন লেনদেন ডিজিটাল হবে।
এ লক্ষ্যে আমাদের কর্মকৌশলের মূল দিকগুলো হলো- বাংলা কিউআর নেটওয়ার্ক সম্প্রসারণের মাধ্যমে আরও বেশি ব্যবসায়ীকে ডিজিটাল পেমেন্ট ব্যবস্থার আওতায় আনা, ডিজিটাল পেমেন্টের ব্যবহার বাড়ানো, করপোরেট ও রিটেইল গ্রাহকদের ডিজিটাল লেনদেনে উৎসাহিত করা, ছোট ও মাঝারি ব্যবসায়ীদের ডিজিটাল ইকোসিস্টেমে অন্তর্ভুক্ত করা এবং আমাদের ডিজিটাল ব্যাংকিং প্ল্যাটফর্মগুলোকে আরও সহজ, কার্যকর ও নিরাপদ করা। তবে আমরা এটাও বিশ্বাস করি, কোনো একটি ব্যাংক একা এই পরিবর্তন আনতে পারবে না। এখানে বাংলাদেশ ব্যাংক, সরকার, ব্যাংক, এমএফএস, পেমেন্ট সার্ভিস প্রোভাইডার এবং ব্যবসায়ীদের সমন্বিতভাবে কাজ করতে হবে। সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো- গ্রাহককে ডিজিটাল পেমেন্ট ব্যবহারের যথাযথ সুবিধা দিতে হবে, ব্যবসায়ীকে ডিজিটাল পেমেন্ট গ্রহণে উৎসাহিত করতে হবে এবং আর্থিক প্রতিষ্ঠানগুলোকে এই ইকোসিস্টেমে বিনিয়োগ ও উদ্ভাবনের
জন্য টেকসই অর্থনৈতিক প্রণোদনা নিশ্চিত করতে হবে। ডিজিটাল ব্যাংকিংয়ে জালিয়াতি রোধে এমটিবির প্রস্তুতি কেমন?
ডিজিটাল ব্যাংকিং যত সম্প্রসারিত হচ্ছে, সাইবার নিরাপত্তা ও জালিয়াতি প্রতিরোধ তত বেশি গুরুত্বপূর্ণ হয়ে উঠছে। এমটিবি এ বিষয়টিকে শুধু প্রযুক্তিগত নিরাপত্তার বিষয় হিসেবে দেখে না; বরং এটি আমাদের সামগ্রিক রিস্ক ম্যানেজমেন্ট ফ্রেমওয়ার্কের একটি গুরুত্বপূর্ণ অংশ।
আমরা মনে করি, ডিজিটাল জালিয়াতির অন্যতম প্রধান কারণ হলো হিউম্যান ফ্যাক্টর বা মানবিক দুর্বলতা। অনেক ক্ষেত্রেই প্রতারকরা সরাসরি প্রযুক্তিগত নিরাপত্তাব্যবস্থা ভাঙার পরিবর্তে সোশ্যাল ইঞ্জিনিয়ারিং কিংবা প্রতারণার মাধ্যমে গ্রাহকের গোপন তথ্য হাতিয়ে নিয়ে জালিয়াতি করে থাকে। এ কারণে এমটিবি প্রযুক্তিগত নিরাপত্তার পাশাপাশি মানবিক ঝুঁকি মোকাবিলাকে বিশেষ অগ্রাধিকার দিচ্ছে। আমরা কর্মকর্তা-কর্মচারীদের নিয়মিত প্রশিক্ষণ নৈতিকতা, পেশাগত সততা ও নিরাপত্তা সচেতনতা বৃদ্ধির পাশাপাশি গ্রাহকদের ডিজিটাল নিরাপত্তা সম্পর্কে সচেতন করার ওপরও গুরুত্ব দিচ্ছি।
প্রযুক্তিগত দিক থেকে আমরা মাল্টি-লেয়ার সিকিউরিটি আরকিটেকচার অনুসরণ করছি এবং ট্রানজেকশন মনিটরিং, অথেনটিকেশন, এক্সেস কনট্রোল আই ফ্রড ডিটেকশন ব্যবস্থাকে ক্রমাগত শক্তিশালী করছি। একই সঙ্গে আন্তর্জাতিকভাবে স্বীকৃত আইএসও, পিসিও, ডিএসএস-এর মতো প্রাসঙ্গিক নিরাপত্তা মানদণ্ড অনুসরণ ও সার্টিফিকেশন নিশ্চিত করার মাধ্যমে আমাদের নিরাপত্তা অবকাঠামোকে আরও নির্ভরযোগ্য করে তুলছি।
ডিজিটাল জালিয়াতি প্রতিরোধে আমাদের আরেকটি গুরুত্বপূর্ণ অগ্রাধিকার হলো ওটিপি নির্ভর লেনদেনের ঝুঁকি কমানো। এ ঝুঁকি কমাতে এমটিবি ডিজিটাল লেনদেনে প্রচলিত ওটিপি ভিত্তিক অথেনটিকেশন ব্যবস্থার পরিবর্তে বায়োমেট্রিক ভেরিফিকেশন চালুর লক্ষ্যে কাজ করছে। এর মাধ্যমে গ্রাহকের পরিচয় যাচাই আরও নিরাপদ ও নির্ভরযোগ্য করার পাশাপাশি ওটিপি-সংক্রান্ত প্রতারণার ঝুঁকি উল্লেখযোগ্যভাবে কমিয়ে আনা সম্ভব হবে বলে আমরা বিশ্বাস করি।
সময়ের আলো/প্রিন্ট/জেডি